Přehled ověřených výroků

Pravda

Na základě doplňujících informací bylo odůvodnění doplněno, hodnocení však zůstalo nezměněno.

Bývalý ministr Kalousek de facto spustil vydávání korunových dluhopisů soukromými společnostmi, a to především tím, že "oživil" legislativu pocházející z 90. let. Především ministerskými návrhy vypustil a následně vrátil ustanovení o nedanění korunových dluhopisů, zejména ale také ještě předtím, než bylo toto ustanovení opětovně zrušeno (pozměňovacím návrhem hospodářského výboru PSP), vydal sérii státních korunových dluhopisů, čímž spustil v letech 2011 a 2012 vlnu emisí soukromých firem. Lze tedy říci, že zákon v těchto směrech aktivoval.

Pátráme-li po původu nedaněných korunových dluhopisů, dostaneme se až do 90. let. Nezdanění takových dluhopisů zakládá na dvou ustanoveních - zaprvé umožňujícího zdanění jednotlivých cenných papírů (nikoli v jejich souhrnu), zadruhé ustanovení zaokrouhlujícího takto určenou daň směrem dolů. Z korunového dluhopisu je pak daň zaokrouhlena na nulu.

Ustanovení o zdanění jednotlivých dluhopisů stejného emitenta najdeme v zákoně o daních z příjmů k počátku roku 1995 (bod 128, odst. 3). Ustanovení o zaokrouhlení má původ již v roce 1993, a to v novele zákona o správě daní a poplatků (bod 41). V této době však Kalousek působil jako náměstek na ministerstvu obrany, jejich tvorbu mu tak nelze připsat.

V roce 2009 (s účinností 2011) je zákon o správě daní a poplatků zrušen novým daňovým řádem, navrženým ministrem financí Kalouskem. "Zaokrouhlovací" ustavení pro zvláštní sazbu daně v něm tehdy nebylo obsaženo,daň na dluhopisy od účinnosti zákona dopadala podle obecnéhopravidla zaokrouhlování nahoru. S odůvodněním, že při této změně zákonů však došlo k vytvoření dvojího rozporného postupu, byla ovšem takto vybraná daň subjektům následně vrácena a novela zákona o daních z příjmů, předložená opět ministrem financí Kalouskem, zaokrouhlování dolů (ergo nedanění korunových dluhopisů) do daňového systému vrací.

Ne ovšem na dlouho. Tři měsíce po účinnosti této novely byla navržena další změna zákona o dani z příjmů, tentokrát vládou zastoupenou ministerstvem průmyslu a obchodu. Opětovné zaokrouhlení nahoru (a prakticky tedy zdanění korunových dluhopisů) je pozměňovacím návrhem hospodářského výboru, přičemž ovšem ze záznamu z jednání výboru nelze zjistit, kdo je jeho autorem.

V mezidobí, tedy od poloviny roku 2011 do poloviny roku 2012, Miroslav Kalousek vydal několik sérií nedaněných korunových dluhopisů. Podle serveru Kurzy.cz byl stát prvním emitentem takových papírů, a to v roce 2011, kdy byl Kalousek ministrem financí. To spustilo vlnu dalších emisí, zejména ze strany soukromých subjektů, vzestup na konci roku 2011 následovalo markantní vyvrcholení na konci roku 2012. Od roku 2013 totiž měly být nově úroky z těchto dluhopisů zdaněny (bod 6) výše zmíněným návrhem z pera MPO. Lze tedy říci, že Kalousek svou praxí "posvětil" takovýto postup a umožnil firmám jej bez obav z porušení daňového systému následovat.

Pravda

Výrok hodnotíme jako pravdivý, zatížení firmy vysokým úrokem je jednou základních technik obcházení daně, kterou se nejprve zabývala OECD, na jejíž závěry zareagovala Evropská unie. Ta v červenci 2016 vydala směrnici zdaňující tyto praktiky, přičemž ta je jedním z prvních výsledků evropské legislativy v oblasti boje proti obcházení daní.

Zatížení firmy vysokým úrokem na úvěr funguje následovně: Společnost A si založí dceřinou společnost B v zemi, která má velice nízkou nebo dokonce žádnou daňovou sazbu. Tato dceřiná společnost B půjčí společnosti A peníze s vysokým úrokem. Společnost A pak platí půjčené peníze zpět dceřiné společnosti B a s nimi vysoký úrok, který pak dceřiná společnost B v zemi s nízkou daňovou sazbou zdaní. Původní finanční prostředky společnosti A tak nepodlehnou vysoké daňové sazbě, nýbrž se zdaní nízkou či žádnou sazbou v zemi, kde působí dceřiná společnost B. Společnost A si však mohla půjčit peníze s daleko nižší úrokovou sazbou a chovala se tedy ekonomicky iracionálně. Daleko jednodušeji tuto praxi znázorňuje tento obrázek:

Zdroj: Evropská komise

Tato praxe je pro státy nežádoucí, neboť jim unikají zdanitelné příjmy. Proto v roce 2013 vydala OECD a státy G20 Akční plán eroze základu daně a přesouvání zisku (anglická zkratka BEPS), jehož součástí je omezit erozi daně prostřednictvím vysokých úroků na úvěr (.pdf, str. 19, Akční oblast 4). Na výsledky Akčního plánu zareagovala v prosinci 2015 Rada EU, načež v lednu 2016 podala Komise návrh na vydání směrnice týkající se praktik vyhýbání se daňovým povinnostem. Tato směrnice byla přijata 12. července 2016.

Směrnice reaguje na předchozí snahy OECD a v článku 5 pak vymezuje počet případů, ve kterých je daňový poplatník povinen platit daň při přesunutí svých aktiv do jiného členského státu nebo třetích zemí. Nová situace tak kopíruje situaci na obrázku vpravo, kdy by při použití stejného postupu jako předtím musela nyní společnost A zaplatit daň při převodu svých aktiv již ve svém členském státě.

Návrh směrnice byl součástí balíčku opatření proti vyhýbání se daňovým povinnostem a patří mezi první schválené předpisy týkající se obcházení daní. Komise v říjnu 2016 navrhla další daňové směrnice, konkrétně směrnici, jež se zabývá hybridními nesoulady se třetími zeměmi, a směrnici o společném základu daně z příjmu právnických osob. Žádná z nich však prozatím nebyla schválena.

Pravda

Babiš s návrhem na změnu v reverse charge přišel již v červnu 2014, Evropská komise vyjádřila svůj návrh na konci roku 2016. Návrh se týkal změny v daňové povinnosti - u DPH by se přenesla daňová povinnost z dodavatelů na odběratele, a to u veškerého zboží a služeb. DPH tak nepřiznává dodavatel (prodejce), ale je povinností odběratele daň přiznat. Podle Babiše bylo účelem tohoto opatření bojovat proti daňovým podvodům v rámci EU. EK v prosinci 2016 představila návrh, Babiš proti němu ale měl výhrady.

Evropská unie předložila v dubnu 2016 Akční plán týkající se změn DPH. One stop shop systém spočívá v jednotném výběru a správě daní. „Zároveň by vznikl celounijní internetový portál, který by podnikům zajišťoval jednoduchý systém výběru DPH a členským státům spolehlivější výběr příjmů,“ uvádí tisková zpráva z dubna 2016.

Současný systém funguje tak, že jsou přeshraniční transakce osvobozeny od DPH. Firmy tak DPH nefakturují a prodávají za cenu bez DPH. DPH se až poté přidá k ceně a platí se ve státě, kde byl produkt nebo služba koupena. Nově by přeshraniční transakce měla být zdaněna tak, že se DPH zaplatí v původní zemi, tento stát následně tuto částku převede do státní pokladny země, ve které bylo za zboží/službu zaplaceno (.pdf, str. 2 a 3). DPH by tak fakturovaly všechny firmy, u nichž by docházelo k přeshraničním obchodům. Jedná se o návrh o správní spolupráci a boji proti podvodům v oblasti DPH z prosince 2016.

Nepravda

První část Kalouskova výroku se týká „dědění“ státního rozpočtu v letech 2007 a 2010. Kalousek byl ministrem financí od ledna 2007 za vlády Mirka Topolánka, avšak Zákon o státním rozpočtu pro tento rok byl schválený (.pdf, str. 1) už v prosinci předcházejícího roku.

Obsahem tohoto zákona je právě konkrétní stanovování celkových příjmů, výdajů a schodků státního rozpočtu, na které tedy Kalousek skutečně ještě neměl dosah. Stejný princip platí i pro vládu Petra Nečase po roční úřednické vládě Jana Fischera, kdy Kalousek převzal post ministra financí včervenci roku 2010 ale Zákon o státním rozpočtu byl schválený vprosinci roku 2009 (.pdf, str. 2).

Druhá část výroku se týká tzv. strukturální části salda státního rozpočtu. Saldo, jako výsledek rozdílu mezi příjmy a výdaji státního rozpočtu, se nazývá strukturálním, když je očištěné o cyklické vlivy a můžeme na něm sledovat jak skutečně vláda plní svůj rozpočet, bez vlivů hospodářského cyklu, které by plnění mohli znemožňovat.

2011

2012

2013

HDP v mld.

4 022

4 041

4 077

Změna strukturálního salda v % HDP

1,3

1,1

1,4

Změna strukturálního salda v mld.

52,3

44,45

57

Zdroj: ČSU(.pdf), MFČR(.pdf,str. 3)

Během tří let, kdy působil Miroslav Kalousek jako ministr financí se snižovalo saldo o 1,1–1,3 % HDP, jak ukazuje tabulka. Při přepočtení na koruny vychází změna strukturálního salda dle dat v tabulce v průměru na 51,2 miliardy korun ročně. Nicméně ani jeden rok neklesalo saldo o 60 miliard a více, výrok je tedy hodnocen jako nepravdivý.

Pravda

Spekulace o spolupráci mezi ODS a ANO se v médiích takřka nevyskytují, naposledy takovou úvahu nadnesl předseda Senátu Milan Štěch (ČSSD) v rozhovoru pro Aktuálně.cz: „Je to vidět třeba ze zdrženlivých postojů předsedy ODS Petra Fialy, který už panu Babišovi nadbíhá.“ Dodejme, že strana Milana Štěcha s ANO vládne na centrální úrovni tři roky. Naopak předseda ODS Petr Fiala považuje takové úvahy směšné. Když byl hostem Otázek Václava Moravce na začátku prosince, proti budoucí možné spolupráci se však jednoznačně nevymezil. Moderátorovi České televize na otázku, zda by na celostátní úrovni sestavoval vládu s Andrejem Babišem, odpověděl: „To je samozřejmě otázka do budoucnosti. My ještě ani nemáme takový mandát, abychom s někým sestavovali vládu. Já doufám, že my budeme tak silní, abychom vládu sestavovat mohli. Ale je to předčasná otázka. Já si to nedovedu představit. Já za sebe jako Petr Fiala teď říkám: toto si nedovedu představit.“

Stejné stanovisko v podstatě zopakoval v těchto Otázkách Václava Moravce, kdy podle něj nemá smysl o koalicích vůbec mluvit. Totéž uvedla v rozhovoru na Seznam zprávy (čas 10:00) i první místopředsedkyně strany Alexandra Udženija. Popsala, že se koalicemi bude ODS zabývat, až budou výsledky.

Zda někteří členové ODS vyjednávají budoucí vládní koalice mimo veřejná jednání, pochopitelně nevíme. Nicméně Fiala reaguje na výrok Valachové, která tvrdí, že takové informace jsou dostupné v médiích. Lze ovšem konstatovat, že takové zprávy uvádí zejména sociální demokraté, kteří s hnutím ANO sami tři roky vládnou.

Zavádějící

Dle údajů ČSÚ je sice pravdou, že do zahraničí odejde více než 400 miliard korun, přesto je toto tvrzení zavádějící. Gazdík totiž nedodává, že ze zahraničí do ČR naopak přiteklo přibližně 164 miliard. Částka po započtení tohoto rozdílu je ve skutečnosti nižší, jen 285 miliard.

Otázka odlivu investovaných zisků z České ekonomiky je tedy poněkud komplikovaná. Jedná se tu o tzv. hrubý disponibilní důchod, což je soubor finančních prostředků, kterými ekonomika disponuje. Jedním z prvků, jenž ho ovlivňuje, je i poměr mezi odlivem a přílivem financí mezi zahraničím a českou ekonomikou. V současné době česká ekonomika v tomto bodě tratí.

Jak uvádí měsíčník ČSÚ ve svém únorovém čísle z roku 2016, tento rozdíl činil za rok 2015 celkem 285 miliard korun, když do zahraničí odteklo 449 miliard korun a vrátilo se jen 164 miliard korun. Ještě vloni to podle údajů ČSÚ bylo „jen“ 214 miliard korun za rok 2014.

Pokud si vezmeme jako příklad jen zisky z přímých investic zahraničních investorů, pak za rok 2015 odešlo do zahraničí 319 miliard korun. Otázka nepoměrného rozložení přímých investic, kdy české firmy investují v cizině minimálně (oproti zahraničním u nás), je pak jedním z důvodů poměrně špatné pozice ČR ve srovnání se státy v Evropě.

Za rok 2014 je odliv financí roven 8,7 % HDP a za rok 2015 7,7 %, jak je vidět v následujícím grafu porovnávajícím evropské země:
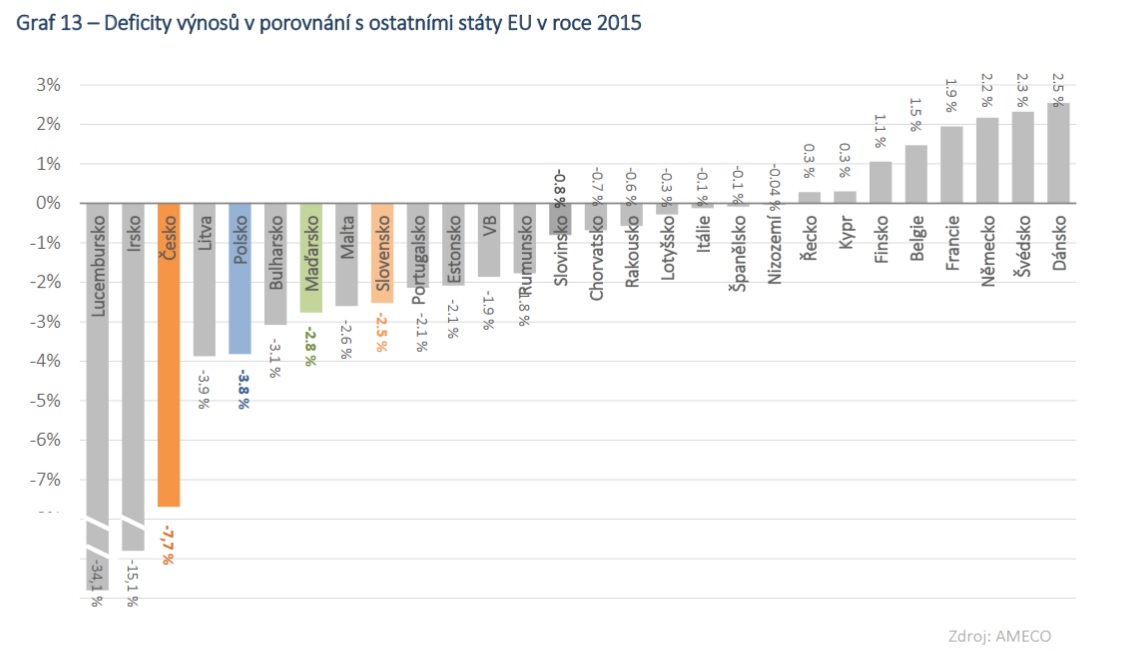
Zdroj: Analýza odlivu zisků, str. 23.

Graf 2: Rozdělování důchodů společnostmi (za rok 2014)

Zdroj: ČSÚ

Jak ukazuje i další graf, přibližně od roku 1998 můžeme sledovat rostoucí rozdíl mezi zisky z investic mateřských firem posílanými do zahraničí nad těmi českými získanými ze zahraničí. Ani jednou však částka nedosáhla 400 miliard korun. Daný stav odkazuje na situaci, kdy zahraniční přímé investice doposud mnohonásobně překonávají ty české a zároveň jsou ve stádiu zralosti, kdy dochází k jejich kapitalizaci.

Je nutné poznamenat, že tomuto tématu se věnovala i kritizovaná analýza Úřadu vlády z roku 2016 (. pdf, str. 22–36), která předeslané uznává a jako řešení vidí změnu sektorového zdanění. Tuto analýzu ale následně kritizoval Svaz průmyslu a obchodu ČR, i když uznal částku cca 200 miliard vyplacených ze zisku do zahraničí za rok 2014 (. pdf, str. 10). Podle zprávy je důvodem to, že investice do ČR začaly proudit více až po roce 2000, takže zatímco okolní země už větším odlivem prošly, ČR má kulminaci ještě před sebou. Navíc je to způsobeno tím, že je republika malou a otevřenou ekonomikou. V závěru svaz odmítl vládní sektorovou analýzu a závěry ohledně navyšování daní (tamtéž, str. 17).

Pravda

Povinná státní maturita z matematiky měla být spuštěna ve školním roce 2020/2021. Alespoň tak zněl původní odhad tehdejšího ministra školství Petra Fialy (ODS). Kateřina Valachová (ČSSD) však v listopadu 2016 předložila vládě návrh na její odložení u odborných škol, a to o jeden až dva roky.

Původní plán (.pdf, str. 29) ministerstva školství a tělovýchovy byl zavést vedle českého a cizího jazyka i povinnou maturitu z matematiky v roce 2019. S optimistickou premisou na její spuštění na gymnáziích už v roce 2016/2017 vystoupil Petr Fiala v roce 2013, přestože reálný byl podle něj spíše rok 2020.

Ministryně Valachová přišla s návrhem na postupné zavádění povinné matematiky ve dvou fázích. Nejprve by se týkala studentů gymnázií a lyceí, o druhé etapě bude vláda koncem února teprve jednat. Fiala ale s těmito fázemi nesouhlasí.

Kateřina Valachová současně usilovala o vyjmutí studentů zdravotnických, uměleckých a sociálních oborů z povinnosti maturovat z matematiky. Tento návrh však vláda neschválila.

Zavádějící

Přestože text stížnosti stále není znám, důvody k jeho zavržení prezident shrnul (.pdf) již při vyslovení veta. Na základě nich je Chvojkův výrok hodnocen jako zavádějící, neboť prezidentovy námitky prezentuje nesprávně a zjednodušeně.

V prvním bodě vytýká skutečnost, že § 4a-4c přibyly do novely až prostřednictvím pozměňovacích návrhů poslanců Chvojky a Plíška, které nebyly součástí vládního (.pdf) návrhu.

Chvojka však správně konstatuje, že změna zákona formou pozměňovacích zákonů je běžným legislativním jevem, vyloučeny jsou pouze tzv. legislativní přílepky, tedy novelizující ustanovení, která s předkládaným návrhem nijak nesouvisí (viz nález Ústavního soudu Pl. ÚS 77/06). To však není případ novely zákona o střetu zájmů.

Zeman však napadá zejména nedostatečné odůvodnění těchto pozměňovacích návrhů, což je legitimní námitka. To je údajně založeno na ničím nepodložených domněnkách, postrádá jakékoli konkrétní argumenty a je zjevné, že při jejich přijímání nebyla vzata v úvahu ta hlediska, která by měla být v právním státě pro tvorbu a schvalování každého zákona rozhodující. Doplňme, že tento výrok prezidenta sám o sobě nehodnotíme.

V dalším bodě opravdu namítá zásah do svobody jedince a jeho základních práv. Takováto námitka je ovšem zcela legitimní a v ústavních stížnostech běžná, neboť každý zákon zpravidla práva jedince omezuje. Stížnosti však vždy napadají neúměrnost či nevhodnost tohoto zásahu. Příkladně ve stížnosti na služební zákon (.pdf) šlo o namítané právo vlády předložit k návrhu stanovisko. Tvrzený zásah do práv je jednou z nezbytných náležitostí ústavní stížnosti.

Chvojka tedy poněkud zavádí, když bagatelizuje prezidentovy výtky k zákonu. Věcně sice správně vyjadřuje, v jakých bodech prezident se zákonodárci nesouhlasí, nicméně nelze říci, že by argumentace byla tak triviální a bezpředmětná, jak ministr naznačuje.

Milan Chovanec

Neověřitelné

Z veřejně dostupných zdrojů není možné ověřit, zda zbraně určené pro myslivost tvoří většinu držených zbraní. Kontaktovali jsme kvůli této věci Policii ČR, k okamžiku vydání jsme doposud bez odpovědi.

Důvodová zpráva k návrhu novely zákona o bezpečnosti, kterou předložilo Chovancovo ministerstvo, však naznačuje jiný závěr:

"V České republice existuje specifická situace v oblasti civilního držení zbraní daná tím, že většina zbraní byla jejich držiteli nabyta až po roce 1989. Ve většině případů pak šlo o osoby, které si zbraně nepořizovaly pro výkon myslivosti či pouze pro sport, ale vesměs právě pro potřeby eventuálního využití těchto zbraní pro ochranu života, zdraví a majetku. Tomu rovněž odpovídá to, jaké zbraně jsou v České republice držiteli zbrojních průkazů vlastněny. K 1. 12. 2016 je v České republice 300 115 držitelů zbrojních průkazů. Z toho je 240 810 držitelů zbrojního průkazu skupiny E – k ochraně života, zdraví nebo majetku.

Na rozdíl od většiny členských států Evropské unie, kde jsou v naprosté většině rozšířeny toliko lovecké zbraně, je podstatná část zbraní v držení českých držitelů zbrojních průkazů představována zbraněmi vhodnými pro ochranu života, zdraví či majetku (krátké zbraně, samonabíjecí pušky apod.). K 1. prosinci 2016 mají držitelé zbrojních průkazů registrováno 798 424 zbraní všech kategorií. Z tohoto počtu je 357 338 zbraní kategorie B – podléhajících povolení, které by mohly být nejspíše použity k ochraně života zdraví nebo majetku.

Přestože jde o "podstatnou část," nelze říci, zda dosahuje většiny, proto je pro nás výrok neověřitelný.

Nepravda

Niedermayer zřejmě mluví o novele zákona o dluhopisech z roku 2012. Právě tou ministerstvo zamýšlelo zjednodušit proces registrace dluhopisů, respektive procedury schvalování Českou národní bankou. Na tvorbě zákona však ČNB spolupracovala a ve fázi projednávání ve vládě poskytla k návrhu zásadní připomínky (.doc). V každém případě tato novela nebyla „startérem“ vlny emitování korunových dluhopisů.

Klíčový je § 3. Z důvodové zprávy (.pdf) uvádíme: „Zrušuje se omezení, stanovené v dosavadním § 3 odst. 1, a umožňuje se tak, aby dluhopisy mohla vydávat jakákoli osoba, včetně osoby fyzické. Dále se odstraňuje dvojitá povinnost týkající se dokumentů, které musejí (být) schváleny Českou národní bankou při vydávání a veřejném nabízení dluhopisů.“

Podíváme-li se na celý proces, zjistíme, že prezident zákon podepsal 4. května 2012 a v účinnost vstoupil až 14. srpna 2012. Ani jedno z dat rozhodujících pro vydání zákona však výrazně neovlivnilo emisi korunových dluhopisů. Podle serveru Kurzy.cz byl stát prvním emitentem takových papírů, a to v roce 2011, kdy byl Kalousek ministrem financí. Právě to spustilo vlnu dalších emisí, zejména ze strany soukromých subjektů. Vzestup na konci roku 2011 následovalo markantní vyvrcholení na konci roku 2012. Od roku 2013 totiž měly být nově úroky z těchto dluhopisů zdaněny (bod 6) legislativním návrhem z pera MPO.

Lze tedy říci, že stát svou praxí "posvětil" takovýto postup a umožnil firmám jej bez obav z porušení daňového systému následovat, to byl tedy pravý startér.