
Nalezené výsledky
Pavel Kováčik
Otázky Václava Moravce, 26. března 2017My jsme s naším návrhem spolu s hnutím Úsvit navrhovali projednání bodu privatizace OKD.
24. května 2016 navrhl v Poslanecké sněmovně Pavel Kováčik bod, který se jmenoval Zpráva vlády k řešení situace v hornictví se zřetelem k vývoji v Ostravsko-karvinských dolech. K tomuto návrhu se připojil předseda poslaneckého klubu hnutí Úsvit Marek Černoch. Ten ovšem navrhl bod s jiným zněním. Konkrétně Informace vlády ČR o postupu ve věci nevýhodné privatizace OKD.
Zatímco Kováčikův návrh potřebnou podporu nezískal, Černochem předložená alternativa již dost hlasů dostala a tento bod (tj. Informace vlády...) byl tedy zařazen na jednání Poslanecké sněmovny. Dodejme, že prvně se o něm jednalo v červnu 2016 a doposud nebylo projednávání uzavřeno. Naposledy poslanci diskutovali dané téma 15. března 2017.
Oba body drtivou většinou hlasů podpořil klub KSČM. Výrok tedy hodnotíme jako pravdivý, komunisté skutečně navrhovali v Poslanecké sněmovně spolu s Úsvitem jednání o OKD.
Ministr Jurečka spolu se svými spolustraníky poslal do sněmovny novelu zákona o registru smluv. V ní stojí, že z evidence, jak byla zavedena, vyjímá národní podniky. Aktuálně funguje v České republice jediný národní podnik - Budějovický Budvar. Skutečně tedy šlo pouze o jeho vyjmutí.
V bodě 7 pak předkladatelé skutečně navrhli poslancům, aby návrh schválili již v prvním čtení. To umožňuje § 90 odst. 2 zákona o jednacím řádu Poslanecké sněmovny. Jurečka a spol. tedy ve svém návrhu uváděli:
„Pro dosažení cíle tohoto návrhu zákona je nezbytné, aby nabyl účinnosti současně se
zákonem o registru smluv. V případě řádného legislativního procesu lze očekávat, že tento termín nebude splněn, proto se navrhuje, aby Poslanecká sněmovna v souladu s § 90 odst. 2 zákona č. 90/1995 Sb., o jednacím řádu Poslanecké sněmovny, ve znění pozdějších předpisů, vyslovila s návrhem zákona souhlas již v prvém čtení.“
Zákon o jednacím řádu ovšem rovněž uvádí (§ 90, odst. 3), že návrh již v prvním čtení schválit nelze, pokud vznesou proti tomuto postupu námitku alespoň dva poslanecké kluby nebo 50 poslanců. Během projednávání vznesl námitku jmény klubů TOP 09 a ODS předseda poslaneckého klubu ODS Zbyněk Stanjura.
Uvedl: „Nebudu opakovat argumenty mnoha předřečníků. Mnozí z vás na mikrofon nebo soukromě mi říkali: Vetujte to. Nemáte tu odvahu. Tak já to udělám. Jménem dvou poslaneckých klubů ODS a TOP 09 vetuji projednávání podle § 90 odst. 2. Máme to za sebou.“
Andrej Babiš
Český rozhlas, 10. září 2017Dneska ten růst je tažen hlavně spotřebou obyvatelstva, lidi už nemají strach utrácet.
Česká ekonomika v současné době roste v odhadovaném tempu 3,6 % HDP. Podle odhadu ČSÚ byl hrubý domácí produkt ve druhém čtvrtletí o 2,5 % vyšší než v předchozím čtvrtletí a meziročně se zvýšil o 4,7 %. K příznivému vývoji české ekonomiky přispěla jak domácí, tak zahraniční poptávka.
Export zboží vykázal dokonce v první polovině roku 2017 historicky nejvyšší hodnotu.
Na zlepšující se bilanci ekonomiky se krom exportu také výrazně podílela domácí spotřeba, ta byla vyšší mezičtvrtletně o 1,8 % a meziročně o 4,4 %.
S růstem ekonomiky ve druhém čtvrtletí souvisel také další úbytek volných pracovních míst. Celková zaměstnanost byla oproti předchozímu čtvrtletí o 0,4 % vyšší, meziročně vzrostla o 1,3 %.
V grafu je patrný postupný stabilní růst hodnoty spotřeby domácností, který započal na konci roku 2015. Dle některých ekonomů jsou hodnoty za rok 2016 rekordní.
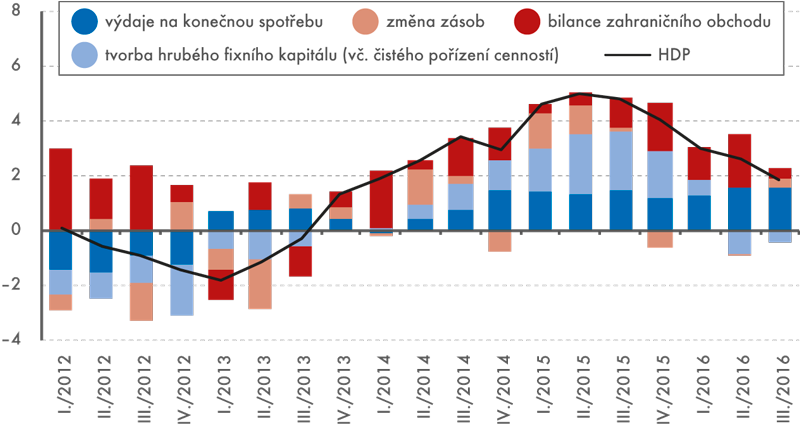
Zdroj: Statistika a my
Otázka strachu domácností utrácet je podle nás neověřitelná a subjektivní. Přesto ale rostoucí příjmy jednotlivců a domácností vycházející z ekonomického růstu hospodářství vedly ke zlepšení stavu financí v domácnostech a vyšší spotřebě. Výrok tedy hodnotíme jako pravdivý.
Andrej Babiš
Předvolební debata České televize, 2. října 2017Odhad výběru EET na tento rok je 5 miliard. A meziročně 1. a 2. fáze EET už přinesla 5,8 miliard.
Andrej Babiš popisuje korektně odhad výběru, jak o něm informovalo ministerstvo financí. Uveďme, že nejsme schopni predikovat, zda bude naplněn. Nakolik přesně se na zvýšení výběru DPH podílí konkrétně EET, nejsme schopni určit.
Původní odhad výběru daní díky EET byl 4,3 mld. Kč. „Na základě dosavadního vývoje odhadujeme, že skutečný celoroční rozpočtový dopad EET na konci roku dosáhne více než 5 mld. Kč,“ uvádí ministerstvo financí.
Podle informací Generálního finančního ředitelství ze serveru iRozhlas vzrostl do konce května 2017 meziroční výběr DPH o 5,8 mld. Kč, dalších 8 mld. Kč vybraných na DPH je přisuzováno vyšší spotřebě.
Ministerstvo financí ve svém aktuálním pokladním plnění uvedlo, že za období leden až srpen 2017 získal stát na dani z přidané hodnoty prostřednictvím EET 2,7 miliardy korun. Celkově pak výběr DPH vzrostl o cca 10 %. Nedokážeme však korektně popsat, jaký je přesný přínos EET na výběr DPH.
Výběr daní je ovlivněn výrazně ekonomickým růstem, který Česká republika zažívá, vláda také podniká opatření ke zvyšování daní. Např. u DPH jde jednak o EET, ale také o kontrolní hlášení. Evidence tržeb ovšem pokrývá jen část celé DPH, nespadá do ní řada položek či služeb. Souhrnně je tedy velmi komplikované posoudit, nakolik právě zavedení evidence zvýšilo výběr v celé DPH. Naše hodnocení v této věci je tedy neověřitelné, není možné z naší pozice korektně a autoritativně určit, zda (resp. jak velký) vliv EET na zvýšený výběr DPH skutečně je.
Miloš Zeman
V dané kauze skutečně došlo ke změně výpovědí. Jeden svěděk výpověď odvolal, což soud neakceptoval, druhý ze svědků měl údajně svou výpověď učinit pod nátlakem. Obecně lze tedy konstatovat, že k tomuto jevu zde došlo, výrok je tedy hodnocen jako pravdivý. V rámci výroku ovšem nehodnotíme obsah výpovědí či obsah celé kauzy.
Jaroslav Ďurči původně vypověděl, že Jiřího Kajínka na místo vraždy Štefana Jandy u plzeňské věznice Bory 30. května 1993 odvezl a že jeli pouze dva. Později svou výpověď odvolal, podle jeho slov byla vynucená policií. Soud později odmítl jako lživou Ďurčiho změněnou výpověď.
I svědek Alexander Hegedüs se svěřil bývalé zaměstnankyni prezidentské kanceláře Janě Chalupové, že v případu Jiřího Kajínka „nemá čisté svědomí“ a svou výpověď údajně učinil pod nátlakem. Sám se řízení o obnově procesu neúčastnil, svou výpověď by údajně uvedl na pravou míru, pokud by směl vypovídat s vyloučením veřejnosti. Soudem byl opakovaně označen za nevěrohodného svědka, i proto nebyla pro soud podstatná informace o jeho možné změně výpovědi.
Andrej Babiš
Předvolební debata České televize, 2. října 2017… jediný český legislativní návrh (reverse charge), na kterém jsem pracoval tři roky, který bojujeme proti Francouzům ...
Andrej Babiš předložil v červnu 2014 na zasedání Rady návrh na zavedení tzv. reverse charge, avšak vzhledem k tomu, že Rada nemá legislativní iniciativu, musel žádat o předložení Komisi, což se mu v prosinci 2016 také podařilo. Návrh zatím přijat nebyl, blokuje jej zejména Francie. Babišův návrh však není jediný český legislativní návrh, neboť v červenci 2016 předložila Komise na návrh premiéra Sobotky balíček opatření týkající se trhu s mlékem a vepřovým masem. Výrok tak pokládáme za zavádějící.
Andrej Babiš v červnu 2014 na zasedání Rady ministrů financí ECOFIN přednesl návrh, který se týkal tzv. reverse charge – u DPH by se přenesla daňová povinnost z dodavatelů na odběratele, a to u veškerého zboží a služeb. DPH tak nepřiznává dodavatel (prodejce), ale odběratel. Podle Babiše bylo účelem tohoto opatření bojovat proti daňovým podvodům v rámci EU. Nutno podotknout, že se Evropská unie podobnými mechanismy zabývá už od roku 2009.
DPH patří v rámci EU k harmonizovaným daním, u nichž dochází ke sblížení daňových legislativ v jednotlivých státech a pravidla pro jejich výběr jsou určována EU. Babiš však prosazuje, aby reverse charge u DPH závisela na rozhodnutí vlády jednotlivého státu.
V září 2015 kritizoval exministr financí Evropskou komisi kvůli tomu, že se nedostatečně věnuje problémům s daňovými úniky. Babiš již delší dobu na evropské úrovni prosazuje, aby státy mohly samostatně určovat, jaké zboží a služby budou podléhat přenesené daňové povinnosti, tzv. reverse charge. Žádal výjimku, aby ČR mohla zavést přenesenou daňovou povinnost u všech služeb v hodnotě nad 10 tisíc eur (cca 2,7 milionu korun). Evropská komise ale tuto žádost zamítla už v říjnu 2015.
Babiš to ale nevzdal. Evropská komise svolila k vypracování analýzy dopadů přenesené daňové povinnosti a Česká republika získala podporu i u ostatních zemí. V prosinci 2016 pak Komise představila svůj návrh. Návrh neumožňuje použít obecný reverse charge na plnění nad 10 000 euro přímo, ale až na základě povolení ze strany Komise. Pro ČR jsou podmínky návrhu přísné a Babiš se proti tomu vymezil.
Aktuální stav je takový, že stále není daný návrh (tedy ani schválen), jak vyplývá z vyjádření ministerstva financí, které mapuje jednání Ivana Pilného na ECOFINu. S návrhem nesouhlasí z členských států Evropské unie zejména Francie, a to z důvodu možných právních komplikací.
Ministr Babiš ale není prvním českým politikem, kterému se podařilo v EU vymoci projednávání nějakého legislativního návrhu. Například, jak už bylo řečeno, v červenci 2016 na návrh českého premiéra Sobotky představila Komise na základě české iniciativy balíček podpůrných opatření na pomoc stabilizace trhu s mlékem a vepřovým masem.
Andrej Babiš
V minulosti jsme již ověřovali několik variant takového vyjádření. Miroslav Kalousek nedal vzniknout zákonům, které umožňují vydávat nedaněné korunové dluhopisy. Na druhou stranu ovšem stál jako ministr financí u počátku jejich vydávání a jeho rozhodnutí vydat sérii státních korunových dluhopisů bylo spouštěčem tohoto fenoménu. Vzhledem k tomu, že tedy byl jejich počátečním průkopníkem, dá se říci, že korunové dluhopisy tzv. vymyslel. Celá situace vznikla takto:
Pátráme-li po původu nedaněných korunových dluhopisů, dostaneme se až do 90. let. Nezdanění takových dluhopisů se zakládá na dvou ustanoveních - zaprvé umožňujícího zdanění jednotlivých korunových cenných papírů, zadruhé ustanovení zaokrouhlujícího takto určenou daň směrem dolů. Z korunového dluhopisu je pak daň zaokrouhlena na nulu.
Ustanovení o zdanění jednotlivých dluhopisů stejného emitenta najdeme v zákoně o daních z příjmů z počátku roku 1995 (bod 128, odst. 3). Ustanovení o zaokrouhlení má původ již v roce 1993, a to v novele zákona o správě daní a poplatků (bod 41). V těchto letech Kalousek působil jako náměstek na ministerstvu obrany.
V roce 2009 (s účinností od 2011) je zákon o správě daní a poplatků zrušen novým daňovým řádem navrženým ministrem financí Kalouskem. „Zaokrouhlovací“ ustavení pro zvláštní sazbu daně v něm nebylo obsaženo, proto na dluhopisy nově dopadala daň podle obecného pravidla zaokrouhlování nahoru. S odůvodněním, že při této změně zákonů však došlo k vytvoření dvojího, vzájemně rozporného postupu, byla takto vybraná daň subjektům následně vrácena a novela zákona o daních z příjmů (předložená opět ministrem financí Kalouskem) zaokrouhlování dolů do daňového systému vrací.
Ne ovšem na dlouho. Tři měsíce po účinnosti této novely byla navržena další změna zákona o dani z příjmů, tentokrát vládou zastoupenou ministerstvem průmyslu a obchodu. Opětovné zaokrouhlení nahoru (a prakticky tedy zdanění korunových dluhopisů) je pozměňovacím návrhem hospodářského výboru, přičemž ovšem ze záznamu z jednání výboru nelze zjistit, kdo je jeho autorem.
Z technického hlediska tedy Kalousek úpravu, která umožňuje korunové dluhopisy nedanit, nevymyslel, její základ byl položen již mnoho let zpět. Podobnou optimalizaci aplikovala v červenci 2011 také ZUNO banka pod heslem „Spořte jako v daňovém ráji“ , když za pomoci denního upisování úroků a rozložení částky na vícero menších částek srazila daň po zaokrouhlení také na nulu. Podobným postupem pak Kalousek jako ministr financí vydal státní korunové dluhopisy.
Podle serveru Kurzy.cz byly korunové dluhopisy poprvé vydány (tzv. emitovány) státem, a to v roce 2011, kdy byl Kalousek ministrem financí. Vzestup na konci roku 2011 následovalo markantní vyvrcholení v závěru roku 2012. Od roku 2013 totiž měly být nově úroky z těchto dluhopisů zdaněny (bod 6) výše zmíněným návrhem z pera MPO. Z těchto důvodů tedy hodnotíme Babišův výrok jako pravdivý.
Tomio Okamura
Poslanec Tomio Okamura se premiéra Sobotky skutečně vícekrát v průběhu letošního roku dotazoval v rámci ústních interpelací na jeho vztah s Radkem Pokorným.
Konkrétně se ptal v březnu, dubnu a květnu tohoto roku. Všechny interpelace mají společné to, že je poslanec Okamura podával, když nebyl Bohuslav Sobotka v Poslanecké sněmovně přítomen. V tomto případě má člen vlády povinnost odpovědět poslanci do 30 dnů, pochopitelně tuto odpověď nezaznamená stenoprotokol na webu Sněmovny.
První dotaz padl 2. března, když Tomio Okamura podal interpelaci „ve věci ministra Mládka“. Na Radka Pokorného se ptal následovně:
„A moje otázka zní: Jak často, pane premiére, komunikujete a konzultujete s panem Pokorným? Kdyby to byl pouze váš spolužák, se kterým vzpomínáte na staré časy, byla by to vaše věc. Ale tady jde o to, že podle dostupných zpráv jste stále nejen v kontaktu, ale také pod vlivem člověka, který lobbuje proti zájmu našeho státu. To je u placeného advokáta v rámci jeho práce v pořádku. Ale jakákoliv spolupráce s takovým člověkem je absolutně nepřípustná u předsedy vlády, který má zastupovat zájmy přesně opačné. Takže se znovu ptám: Jak často, pane premiére, komunikujete s lobbistou Radkem Pokorným ať přímo, nebo přes prostředníky?“
Druhou příležitost k dotazu využil poslanec Okamura 6. dubna. V rámci interpelace „ve věci lobbingu“ uvedl:
„Vážený pane premiére, už podruhé jste mi neodpověděl na můj dotaz. Scházíte se se svým spolužákem a lobbistou Radkem Pokorným a konzultujete s ním vládní agendu? Prosím o odpověď přímou, bez dosavadních vytáček.“
Naposledy Tomia Okamuru vztah Sobotka–Pokorný zajímal 25. května. Tehdy uvedl:
„Pozoruhodné je, že jsem se na základě těchto informací vás již dvakrát ve svých interpelacích ptal, zdali se stýkáte s lobbistou Radkem Pokorným a zdali s ním konzultujete. Řekl jsem, že mi od vás stačí jen odpověď ano, nebo ne. Obdržel jsem od vás, pane premiére, dvě písemné odpovědi a ani jednou jste mi na moji otázku nedokázal přímo odpovědět. Rád bych se ale konečně dozvěděl pravdu. Kolikrát jste v uplynulém čtvrtletí spolu komunikovali a konzultovali? Tím mám na mysli lobbistu Radka Pokorného. Prosím o konkrétní data.“
Jak jsme již uvedli, poslanec Okamura pokaždé interpeloval Sobotku v této věci v premiérově nepřítomnosti. V tomto případě má člen vlády povinnost podle § 111 odst. 7 zákona o jednacím řádu Poslanecké sněmovny odpovědět interpelujícímu do 30 dnů. Nicméně tyto písemné odpovědi nejsou publikovány např. na webu Poslanecké sněmovny, ale obdrží je pouze adresát - v tomto případě tedy Tomio Okamura. Ten uvádí, že mu nebylo odpovězeno, ale to není možné doložit, neboť Sobotkovy odpovědi nejsou veřejně dostupné.
Výrok je s ohledem k výše uvedenému hodnocen jako neověřitelný.
Miroslav Kalousek
Výše výdajů na neinvestiční transfery podnikatelským subjektům v návrhu státního rozpočtu (.pdf, str. 69) pro rok 2017 dosáhla 49,3 mld. korun.
Největší podíl těchto transferů připadá na ministerstvo průmyslu a obchodu částkou 32,3 mld. korun.
Jaroslav Faltýnek
Při hodnocení výroku se zaměříme zejména na DPH, která tvoří 40 % daňových příjmů a přibližně pětinu celkových příjmů rozpočtu. V České republice se v posledních letech daří snižovat tzv. VAT gap, mezeru mezi skutečně vybranou a potenciální DPH. Vyplývá to ze studie (str. 23) Evropské komise z roku 2016, která hodnotí stav v období 2010–2014. Na zlepšení výběru v těchto letech ještě neměly vliv nástroje zavedené současnou vládou, které začínaly platit až později. Podílela se na něm ale opatření předchozích ministrů včetně zmíněného Miroslava Kalouska.
Během svého funkčního období v letech 2010–2013 prosadil Miroslav Kalousek řadu opatření pro zlepšení výběru daní, zejména DPH. Jedná se například o institut nespolehlivého plátce a na něj navazující ručení za daň, platné od 1. ledna 2013. Stát vede veřejně dostupný seznam plátců, kteří závažným způsobem porušují povinnosti při správě DPH. Podnikatel, který obchoduje s plátci, uvedenými na tomto seznamu, pak ručí za to, že tento plátce odvede daň z uskutečněného plnění. V opačném případě musí počítat s tím, že finanční správa může tuto daň vymáhat od něj.
Tato vláda také zavedla tzv. tuzemský reverse charge, tedy přenesení daňové povinnosti z dodavatele na příjemce plnění, u stavebních a montážních prací. Režim se pak rozšiřoval i na další položky, po posledním rozšíření (říjen 2016) podléhají reverse charge také telekomunikační služby. Režim přenesené daňové povinnosti zabraňuje takzvaným karuselovým podvodům díky tomu, že povinnost přiznat a zaplatit daň má příjemce plnění.
Ke zvýšení efektivity výběru daní měl vést i projekt Jednotného inkasního místa (JIM), který měl být spuštěn od 1. ledna 2014. Zákon, který ho měl uvést do praxe, však současná vláda odložila na neurčito. V rámci zavádění JIM mělo dojít k harmonizaci daní a odvodů, ale také sjednocení procesní legislativy a snadnější kontroly a tím pádem snadnější identifikování daňových podvodů a zabránění jim.